
 LANG
EV充電設備設置工事業|普通充電器・急速充電器の設置、電気・基礎工事
充電器を設置するだけでは終わらない。機器・電気・土木・追加工事まで、EV充電設備の一件原価を見える形に。
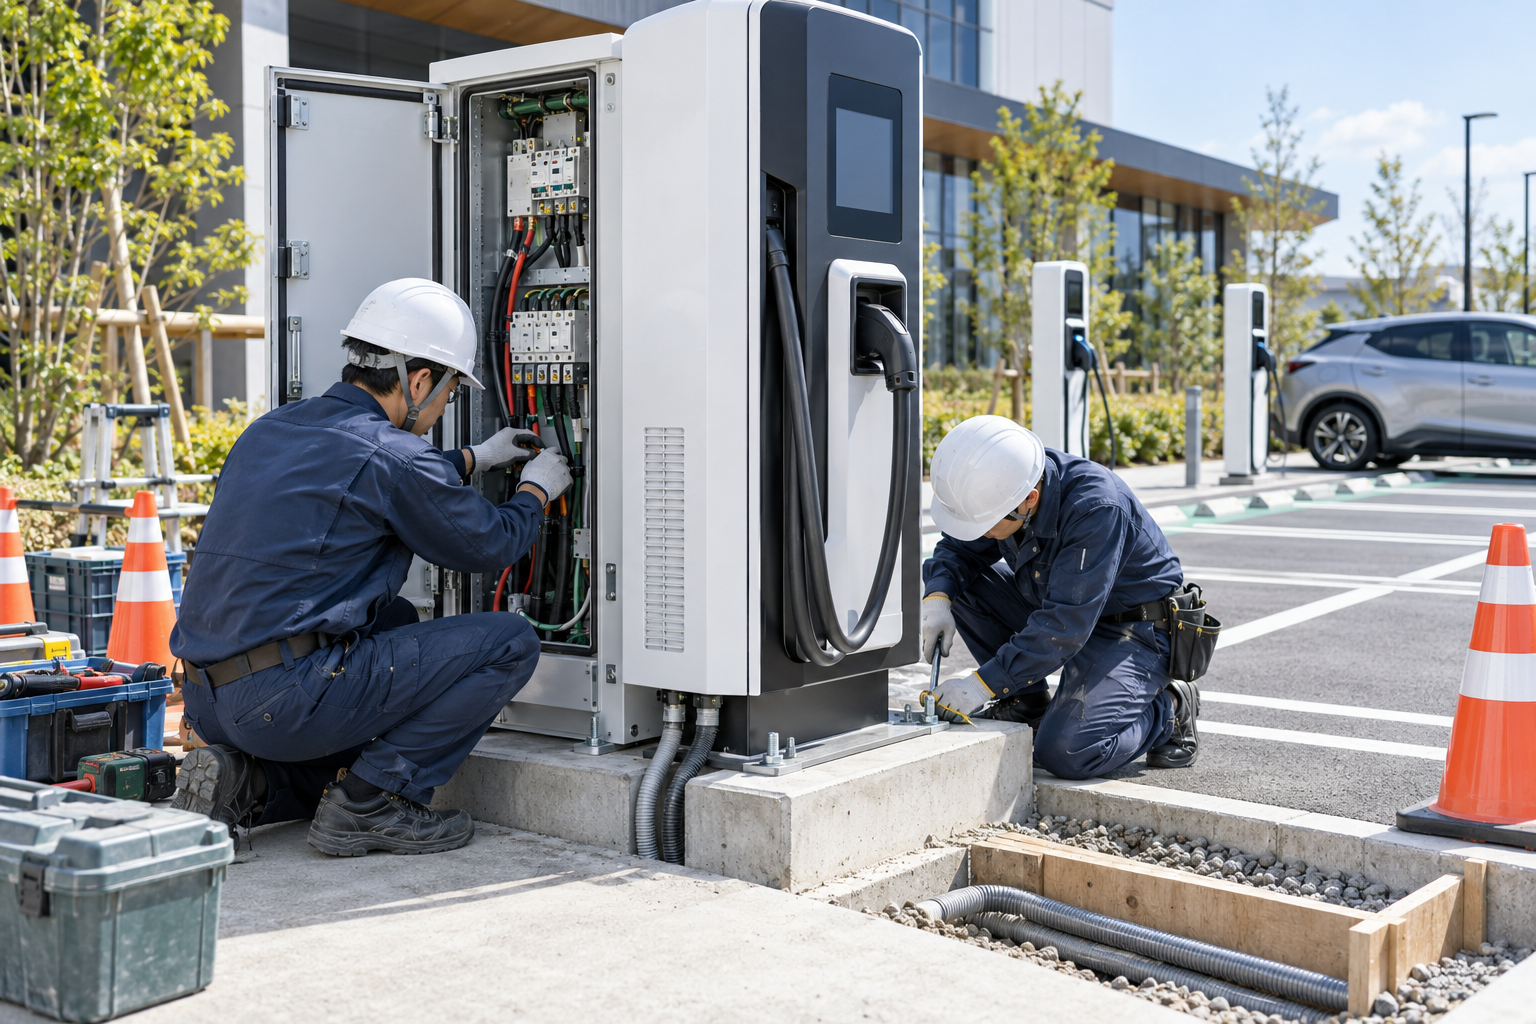
充電器を設置するだけでは終わらない。機器・電気・土木・追加工事まで、EV充電設備の一件原価を見える形に。
[ こんな方に向いています ]
-駐車場、商業施設、マンション、事業所等へEV充電設備を設置している方
-充電器本体だけでなく、配線・基礎・電源設備等を含めた案件原価を把握したい方
-現地調査後に追加工事が発生し、当初見積との差を管理しにくい方
-機器代金や外注費の先払いが多く、案件ごとの利益と資金繰りを確認したい方
Step 01
背景・課題
-商業施設、事業所、集合住宅、月極駐車場等を対象に、EV充電設備の設置工事を行っていました。案件によって普通充電器・急速充電器の種類や設置台数が異なり、現場ごとに施工条件も大きく変わっていました。
-EV充電設備の設置では、充電器本体だけでなく、ケーブル、分電盤、ブレーカー等の電気材料、配線工事、基礎工事、車止めや案内表示等、複数の費用が発生します。そのため、機器の仕入価格だけを見ても、案件全体の原価を把握することはできませんでした。
-現地調査後に、配線距離の延長、既存設備の改修、容量変更、掘削・舗装工事等が必要になることもありました。契約後に施工内容が変わると追加材料や外注費が発生しますが、その増加分とお客様への追加請求が十分に整理されていない案件もありました。
-また、充電器本体は金額が大きく、発注時や納品前に支払いが必要となるケースもあります。一方、お客様からの代金回収は工事完了後になることもあり、利益が見込める案件でも、施工前に大きな資金負担が発生することが課題でした。
-補助金等を利用する案件では、通常の施工資料に加えて、見積書、契約書、納品・施工に関する資料等を整理しておく必要がありました。会計上の資料管理と、案件管理上必要となる書類を別々に保管すると、後から確認する際に手間がかかっていました。
Step 02
36GSの
対応
-まず、「現地調査 → 見積 → 契約 → 充電器・材料発注 → 電気・基礎工事 → 設置・確認 → 請求・入金」までの流れを整理し、案件番号を基準に関係資料をまとめました。
-充電器本体、電気材料、基礎・土木工事、案内表示等について、どの案件に対応する費用なのかを確認しました。複数案件分をまとめて仕入れる材料についても、可能な範囲で現場別に振り分け、設備代と施工原価を合わせて一件ごとの採算を確認できる形にしました。
-自社スタッフの施工時間と、電気工事・土木工事等を依頼した協力会社への外注費も整理しました。機器代金と外注費の差額だけを利益と考えるのではなく、現地調査、施工管理、立会い等に必要となる自社の工数も確認できるようにしました。
-現地調査後に追加工事が必要となった案件については、変更内容、追加材料、外注先への追加発注、お客様への追加見積・請求を対応させました。「想定外の工事が発生したが、その費用をどこまで請求できているのか」を確認できるようにしました。
-施工前に充電器本体や主要材料の支払いが必要となる場合には、案件ごとの発注金額、支払予定、お客様からの入金予定を整理しました。複数案件を同時に進めても、今後どれくらいの資金が必要になるのかを確認できるようにしました。
-機器を先に仕入れ、施工待ちとなっている案件についても、発注済み・入荷済み・施工済みを区別しました。購入した機器がどの案件用なのかを明確にし、倉庫等に保管されている設備と帳簿上の数字がつながるようにしました。
-補助金等を利用する案件では、申請・報告に必要となる資料と、請求書・支払記録等の会計資料を案件単位で整理しました。36GS側では補助金の採択を保証するのではなく、工事と資金の流れを後から確認できる資料管理を重視しました。
-最後に、案件ごとの収支と月次の試算表を照合し、充電器本体、材料費、人件費、外注費、追加工事、入金・支払予定を一つにつなげました。経営者が、売上金額だけでなく、設備を一台設置するまでに実際どれくらいの資金と原価が必要なのかを把握できる状態を目指しました。
Step 03
結果
-充電器本体の価格だけではなく、電気材料、基礎・土木工事、外注費等まで案件単位で確認できるようになり、一件ごとの実際の採算を把握しやすくなりました。
-現地調査後に施工条件が変わった案件についても、追加原価と追加請求を比較できるようになりました。配線距離や既存設備の状況等によって費用が増えるケースを振り返り、次回以降の現地調査や見積条件を検討するための情報が整いました。
-機器の発注・支払いと、お客様からの入金予定を対応させることで、売上だけでは見えなかった資金負担を把握しやすくなりました。複数の大型案件が重なる場合にも、どこまで新しい案件を受注できるかを資金面から検討するための資料が整いました。
-発注済み・入荷済み・施工済みの設備を整理することで、先に購入した充電器や材料についても、どの案件に対応する資産なのかを確認しやすくなりました。案件の進捗と会計数字をつなげて説明できる状態につながりました。
-36GSでは、EV充電設備工事を単に「充電器を仕入れて設置する仕事」として捉えるのではなく、現地調査、機器、電気・土木工事、外注、追加対応、資金の動きまでを一つの案件として管理することを重視しています。設備投資型の工事だからこそ、利益と資金の両方を見ながら、次の見積・受注・発注判断に活用できる数字を整えることを目指しました。