
 LANG
弁当・惣菜製造販売業|弁当・惣菜の製造、法人向け配達・店舗販売
仕込んだ数、売れた数、残った利益。製造から配送までをつなぐ、弁当・惣菜事業の会計支援
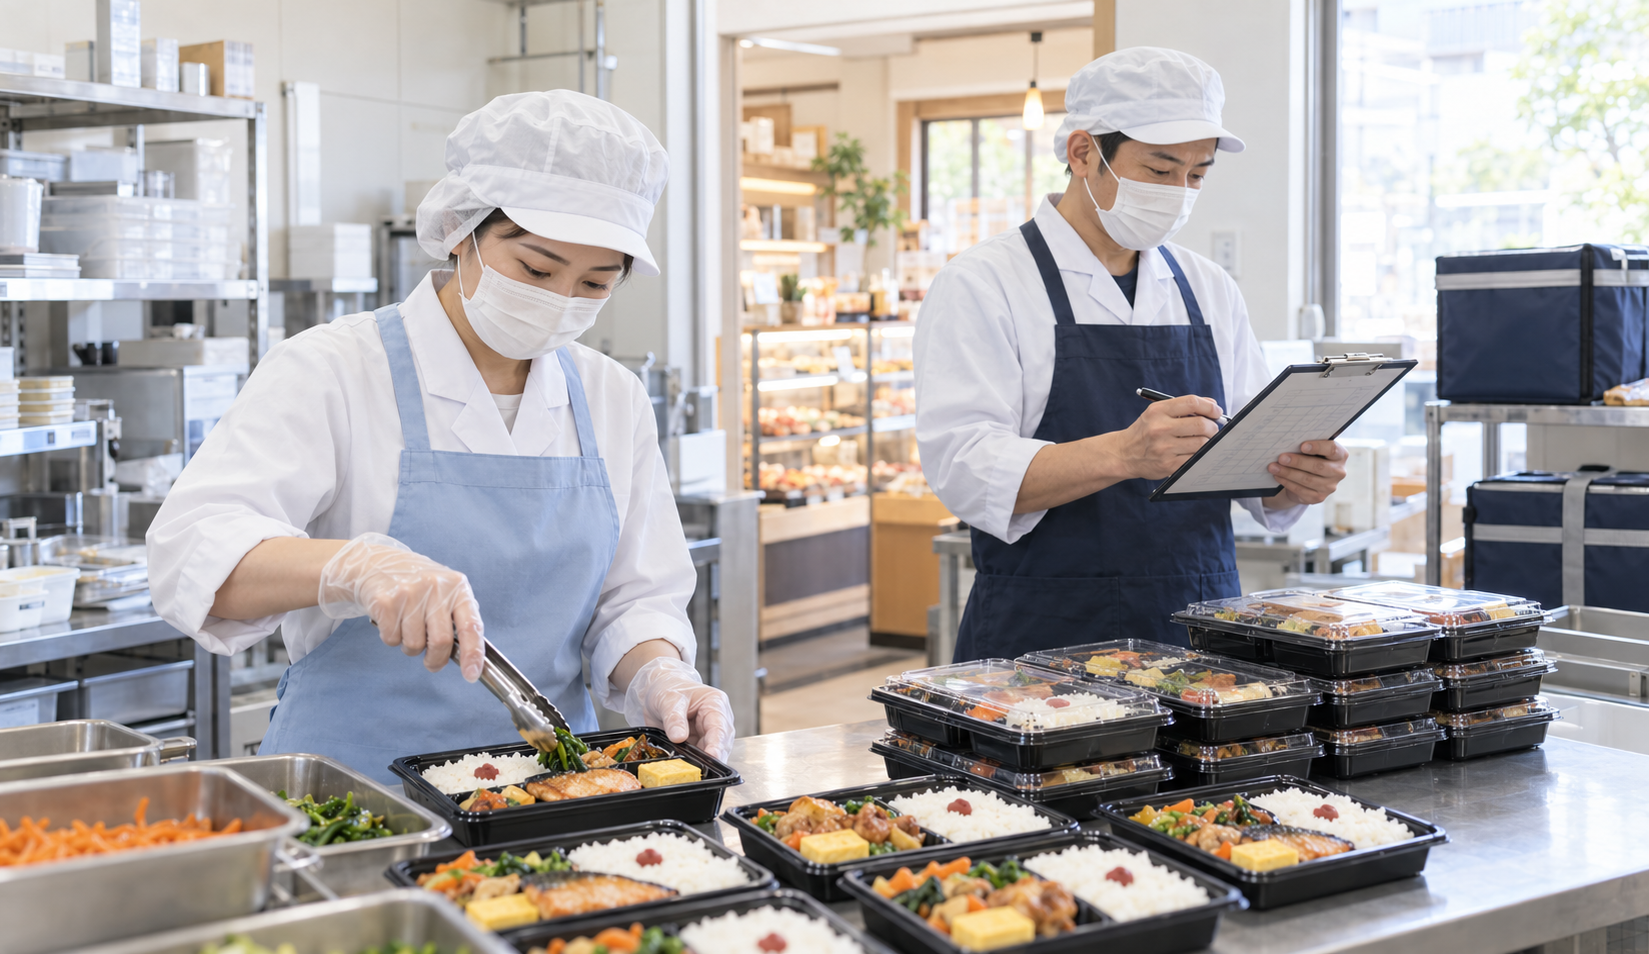
仕込んだ数、売れた数、残った利益。製造から配送までをつなぐ、弁当・惣菜事業の会計支援
[ こんな方に向いています ]
-日本で弁当・惣菜を製造し、企業への配達や店舗への納品、店頭販売を行っている方
-食材の購入額は分かるものの、一食・一商品にどれくらいのコストがかかっているか把握しにくい方
-作りすぎ、売れ残り、値引き、返品などが利益に与える影響を確認したい方
-製造スタッフの人件費、容器代、配送費まで含め、商品や販売先ごとの採算を検討したい方
Step 01
背景・課題
-外国人経営者が日本で弁当・惣菜の製造販売会社を運営し、自社の調理場で製造した商品を、企業への配達や店舗への納品、店頭販売などで提供していました。受注数量に合わせて作る商品と、販売を見込んで事前に仕込む商品があり、日々の製造数量や販売方法が異なっていました。
-食材の仕入先は、米・肉・野菜等の卸業者や食品スーパーなど複数あり、購入単位も袋・ケース・重量などさまざまでした。仕入総額は確認できても、複数の商品に共通して使う食材や調味料を含め、「一食を作るために、実際にどれくらいの材料を使っているのか」を把握しにくい状態でした。
-また、仕込んだ数量がすべて通常価格で販売されるわけではありませんでした。製造中のロス、売れ残り、値引き販売、納品先からの返品などが発生しても、それぞれの記録が十分につながっていないため、売上の伸びに対して材料費が多い理由が、仕入価格なのか、作りすぎなのか、売れ残りなのかを確認することが難しくなっていました。
-原価を考える際も、食材費を中心に見ており、仕込み・調理・盛り付け・包装・片付けに必要な人件費や、容器・箸・袋などの費用を十分に含めて確認できていませんでした。注文数が増えても、少量ずつ異なる商品を作る場合には作業時間が増えるため、販売数量が増えたことが、そのまま利益の増加につながっているのかを判断しにくい状態でした。
-法人向けの配達では、注文金額だけでなく、配達先の距離、件数、指定時間などによって必要な手間が異なりました。さらに、店頭で代金を受け取る取引と、納品後にまとめて請求する取引が混在しており、製造・販売の採算に加え、食材費や給与の支払いに必要な資金も整理する必要がありました。
Step 02
36GSの
対応
-まず、「受注・販売予測 → 食材の仕入 → 仕込み・調理 → 盛り付け・包装 → 納品・販売 → 請求・入金」までの業務フローを確認しました。受注に基づく製造と、店頭販売等を見込んだ製造を分け、どの段階で数量・費用・売上の情報が発生するのかを整理しました。
-食材については、購入金額だけでなく、仕入数量、使用状況、残っている在庫を確認しました。すべての商品を細かく管理することから始めるのではなく、まず主要な食材と主力商品を対象に、レシピや仕込み記録から標準的な使用量を整理しました。実績として確認できる数字と、レシピ等から算出する見込みの数字を分けて、商品の材料費を把握する方法を整えました。
-製造・販売数量についても、作った数、納品した数、実際に売れた数、値引きした数、廃棄・返品となった数を区別しました。製造途中で発生するロスと、完成後に売れ残った商品を同じものとして扱わず、どの工程で差が生じたのかを確認できる記録方法を検討しました。
-製造スタッフの費用については、調理時間だけでなく、仕込み、盛り付け、包装、清掃等も含めて確認しました。利用可能な勤務・作業記録をもとに、商品や製造ロットとの対応を整理し、食材費を差し引いただけの金額を、そのまま利益と捉えない管理を目指しました。複数商品に共通する費用は、配分の前提を明確にするか、共通費として分けて示しました。
-容器・箸・袋等の費用や、配送に伴う外注費、燃料費、配送担当者の作業時間も整理しました。製造に関係する費用と、配送・販売に関係する費用を区別したうえで、「作るまでのコスト」と「お客様へ届けるまでに必要なコスト」の両方を確認できるようにしました。
-販売先ごとに、販売単価、注文数量、値引き条件、返品・精算条件、配送回数を確認しました。店頭販売、法人向けの定期注文、店舗への納品を同じ条件で比較せず、売上だけでなく、製造・包装・配送に必要な負担を対応させ、取引先や販売方法ごとの採算を検討できる資料を整えました。
-法人向け取引については、納品記録、請求書、入金明細を照合し、追加注文や数量変更が請求に反映されているかを確認しました。未請求の取引と、請求済みで未入金の取引を分け、仕入先への支払い、給与等の予定とあわせて、今後の資金の動きを確認できるようにしました。
-最後に、製造・販売の管理資料と月次の試算表を照合しました。経営者への説明では、勘定科目の説明だけでなく、「材料の価格が変わったのか」「売れ残りが増えたのか」「製造や配送に時間がかかっているのか」を、日々の業務と結び付けて確認しました。日本語・中国語で必要事項を共有し、現場で使う記録と経営判断に使う数字をつなげました。
Step 03
結果
-食材の購入、製造、販売、廃棄等の情報がつながり、仕入額と売上額だけでは見えなかった差を確認しやすくなりました。材料費の増加についても、仕入単価、使用量、製造数量、売れ残りなどに分けて振り返り、次回の発注量や仕込み量を検討するための情報が整いました。
-主力商品について、食材費だけでなく、容器代や製造に必要な人件費等も含めて採算を確認しやすくなりました。販売数量が多い商品でも、製造工程や盛り付けに手間がかかる場合があることを数字で把握し、品質を維持しながら、メニュー構成、価格、作業手順を検討するための判断材料となりました。
-法人向け配達や店舗への納品についても、注文金額だけでなく、数量、配送回数、対応時間などをあわせて比較できるようになりました。大口の売上がある取引と、製造・配送の負担を踏まえて利益が残る取引の違いを確認し、配達条件や受注方法を検討しやすくなりました。
-納品から請求・回収までの関係も整理され、売上として把握している金額と、実際に回収できている金額を区別して確認できるようになりました。食材費や給与等の支払いとあわせて確認することで、注文が増えた際にも、必要となる資金を見通すための資料が整いました。
-経営者自身が、「何食売れたか」だけでなく、「何食分を仕込み、どこでロスが発生し、製造・配送後にどれくらいの利益が残るのか」を確認しやすくなりました。36GSは、現場の作業を増やすための管理ではなく、続けられる記録方法から始め、仕入、製造数量、価格設定、販売先の選定に活用できる会計情報を整えることを目指しました。