
 LANG
プラスチックリサイクル業|廃プラスチックの回収・粉砕・再生原料販売
回収・運搬・粉砕・販売までのコストを整理し、 再生プラスチック事業の収益性を把握できる会計体制へ
Step 01
背景・課題
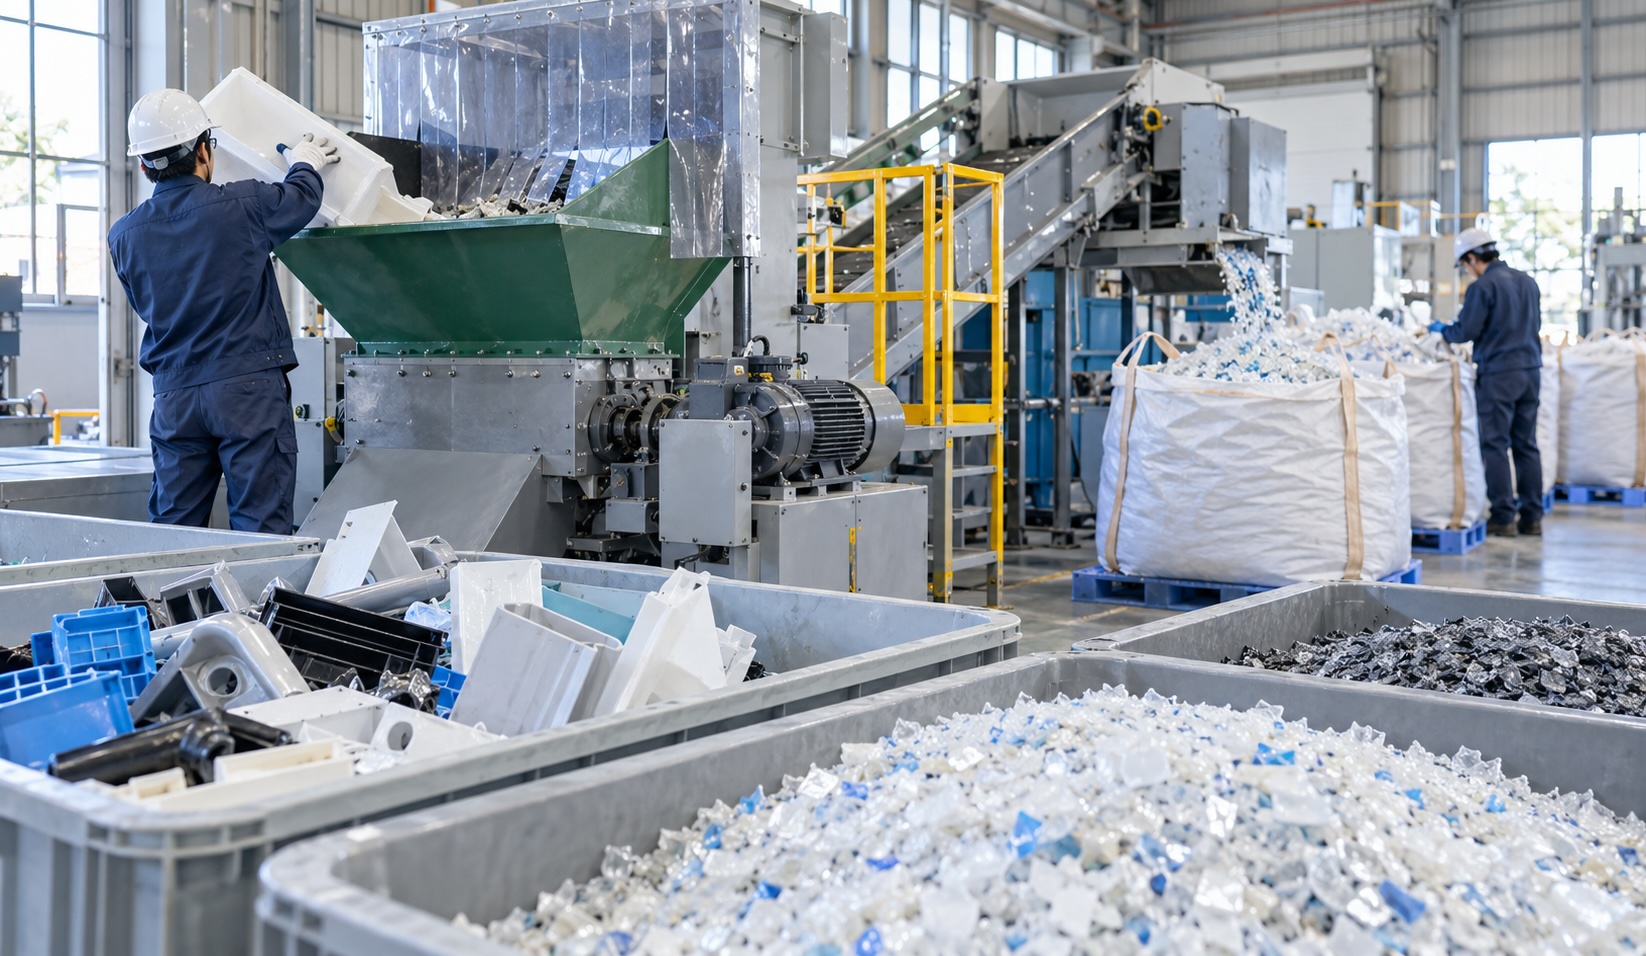
-廃プラスチック管等を回収・仕入し、粉砕・加工したうえで、再生プラスチック原料として販売する事業を行っていました。
-一般的な商品の仕入・販売とは異なり、原料の回収・仕入、運搬、粉砕・加工、保管、販売という複数の工程があるため、商品を販売するまでにさまざまな費用が発生していました。
-特に、仕入代金だけでは実際のコストを把握することができず、運搬費や粉砕・加工にかかる費用などを含めて、「最終的に販売した再生原料にどれくらいのコストがかかっているのか」が見えにくい状態でした。
-また、回収・仕入した原料がすべて同じ月に販売されるわけではないため、期末には原料や加工後の商品が残ることもあり、仕入・在庫・売上の関係を整理することも課題となっていました。
-売上自体は把握できていても、その売上を生み出すためにどれだけのコストが発生しているのかが明確でなければ、実際の粗利益や事業の収益性を正確に判断することが難しい状況でした。
Step 02
36GSの
対応
-まず、実際の事業フローを確認し、「回収・仕入 → 運搬 → 粉砕・加工 → 保管 → 販売」まで、モノとお金の流れを整理しました。
-仕入先からの請求書、運送会社の請求書、粉砕・加工に関する費用、販売先への請求書等を確認し、それぞれの費用がどの工程で発生しているのかを整理しました。
-単に支払った金額を費用として入力するだけではなく、原料の仕入に関連する費用、加工に関連する費用、販売・会社運営に関連する費用を区分し、事業のコスト構造が分かるよう会計処理を整理しました。
-また、仕入れた原料と加工後の商品について、期末に残っている数量や金額を確認し、実際の在庫状況と会計上の数字を照合できるよう管理方法を整理しました。
-売上についても販売先・販売内容と照合し、仕入・加工・在庫・販売までの数字をつなげることで、売上だけではなく、粗利益まで継続して確認できる会計体制を整えました。
Step 03
結果
-これまで個別に発生していた仕入代金、運搬費、粉砕・加工費などを整理したことで、再生プラスチック原料を販売するまでにどのようなコストが発生しているのかを把握しやすくなりました。
-原料の仕入から加工、在庫、販売までの流れが会計数字とつながり、売上だけを見るのではなく、実際にどれくらいの粗利益が残っているのかを確認できるようになりました。
-また、在庫についても実際の数量・状況と会計上の数字を定期的に確認することで、仕入れた原料がどれだけ残っているのか、どれだけ販売につながっているのかを把握しやすくなりました。
-数字が整理されたことで、今後は仕入価格、運搬方法、加工コスト、販売価格などを比較しながら、より収益性を意識した経営判断につなげられる環境が整いました。