
 LANG
2026.9.17
輸出免税を受けるために保存しておくべき書類|EMS・コンテナ・混載輸出まで解説
海外向けに商品を販売している事業者にとって、消費税の「輸出免税」は非常に重要な制度です。
日本国内で商品を販売する場合には原則として消費税が課税されますが、国内から海外へ商品を輸出する取引については、一定の要件を満たすことで消費税が免除されます。
ただし、
「海外のお客様に販売した」 「実際に商品を海外へ発送した」
というだけで、自動的に輸出免税が認められるわけではありません。
輸出免税の適用を受けるためには、その取引が実際に輸出取引であることを証明する書類を保存しておく必要があります。
特に、EC・卸売・貿易事業では、
- EMS・国際郵便による発送
- 国際物流業者を利用した輸出
- コンテナによる輸出(FCL)
- 他社貨物との混載輸出(LCL)
- 複数のInvoiceをまとめた輸出
- 海外取引先への掛売り
- 取引先以外の第三者からの入金
など、取引形態が複雑になることも少なくありません。
今回は、輸出事業者が輸出免税の適用を受けるために保存しておくべき書類と、実務上あわせて管理しておきたい資料について解説します。
1.そもそも「輸出免税」とは?
日本の消費税は、日本国内で消費される商品やサービスに対して負担を求める税金です。
そのため、日本国内から海外へ輸出され、国外で消費される商品については、一定の要件を満たすことで消費税が免除されます。
代表的なのが、
日本国内から海外への商品の輸出
です。
例えば、日本国内で商品を仕入れ、海外の法人や個人へ販売し、日本から海外へ輸出する場合、要件を満たせばその売上について消費税は課税されません。
また、輸出免税は「非課税取引」とは異なります。
輸出免税となる売上も消費税法上の課税資産の譲渡等に該当するため、その輸出販売のために国内で行った課税仕入れについては、原則として仕入税額控除の対象となります。
そのため、輸出を中心に行っている事業者では、消費税の申告が還付申告となるケースもあります。
2.輸出免税を受けるためには「輸出したことを証明する書類」が必要
輸出免税の適用を受けるためには、その商品が実際に日本から海外へ輸出されたことを証明する必要があります。
国税庁では、輸出方法や取引の内容に応じて、
- 輸出許可書
- 税関長の証明書
- 日本郵便による引受けを証する書類
- 発送伝票等の控え
- 輸出の事実を記載した帳簿・書類
など、一定の証明書類を保存することを求めています。
これらの輸出免税に関する証明書類は、原則として納税地等で7年間保存する必要があります。
また、一定の要件を満たす電磁的記録も含まれます。
3.輸出方法別|保存書類の早見表
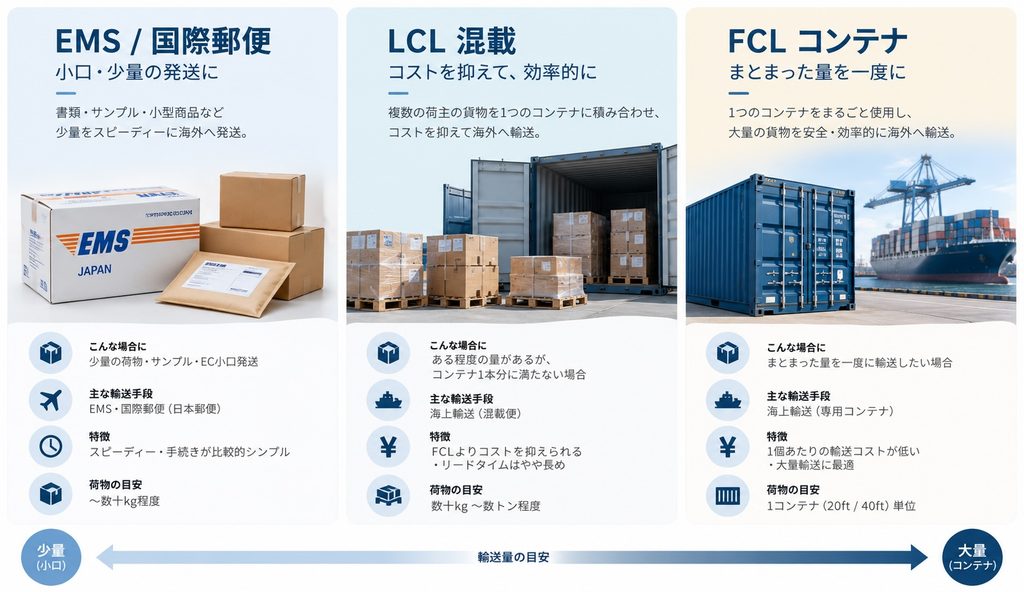
輸出方法によって必要となる書類が異なるため、まずは代表的なケースを整理してみます。
| 輸出方法 | 輸出免税のために重要となる証明書類 | 実務上あわせて保存したい資料 |
|---|---|---|
| EMS・国際小包(20万円以下) | 日本郵便の引受けを証する書類+発送伝票等の控え | Invoice、注文情報、入金資料 |
| 通常郵便(20万円以下) | 日本郵便の引受けを証する書類(品名・数量・価額を追記) | Invoice、注文情報、入金資料 |
| 郵便物(20万円超) | 輸出許可書 | Invoice、発送資料、入金資料 |
| 通常の国際物流 | 輸出許可書 | Invoice、Packing List、B/L等 |
| コンテナ輸出(FCL) | 輸出許可書 | Invoice、Packing List、B/L等 |
| 混載輸出(LCL) | 輸出許可書 | Invoice、Packing List、House B/L等、自社貨物との対応が確認できる資料 |
※上表は代表的なケースを簡略化したものです。実際に必要となる証明書類は輸出方法・取引内容によって異なる場合があります。
4.EMS・国際小包で発送する場合
海外ECや小口輸出では、日本郵便のEMSや国際小包を利用して商品を発送するケースも多くあります。
この場合、郵便物の価額によって必要となる証明書類が異なります。
20万円を超える場合
郵便物として輸出する場合でも、その資産の価額が20万円を超える場合には、原則として輸出許可書を保存します。
ここでいう資産価額はFOB価格であり、原則として郵便物について実際に決済される金額、例えば輸出商品の販売金額となります。
また、20万円を超えるかどうかは原則として郵便物1個ごとに判定します。
ただし、同一の受取人に対して2個以上に分けて差し出す場合には、それらの価額を合計して判定する点にも注意が必要です。
20万円以下のEMS・国際小包
20万円以下の小包郵便物・EMS郵便物の場合には、
① 日本郵便から交付を受けた引受けを証する書類
に加えて、
② 発送伝票等の控え
を保存します。
発送伝票等の控えについては、
- 輸出した事業者の氏名・名称および住所等
- 品名
- 品名ごとの数量・価額
- 受取人の氏名・名称および住所等
- 日本郵便による引受年月日
など、一定の事項が確認できる必要があります。
そのため、
「EMSの追跡番号だけ保存している」
という管理ではなく、必要事項が確認できる発送関係資料まで保存しておくことが重要です。
5.20万円以下の通常郵便で発送する場合
20万円以下の商品を通常郵便物として輸出する場合は、EMS・国際小包の場合とは必要書類が少し異なります。
国税庁では、
日本郵便から交付を受けた郵便物の引受けを証する書類
に、
品名ならびに品名ごとの数量・価額を追記したもの
を保存することとしています。
「EMS」「国際小包」「通常郵便」では必要となる証明方法が異なるため、自社がどの方法で発送しているのかを把握しておくことが大切です。
6.コンテナで輸出する場合(FCL)
卸売・貿易事業では、船便を利用し、コンテナ単位で商品を輸出するケースもあります。
自社貨物でコンテナ1本を利用するFCL(Full Container Load)の場合、通常は通関業者やフォワーダーを通じて輸出申告を行います。
税関から輸出許可を受ける貨物について、輸出免税の適用を受けるために重要となる証明書類が、
輸出許可書(輸出許可通知書)
です。
実務上は、輸出許可書だけを単独で保存するのではなく、
- Commercial Invoice
- Packing List
- 輸出許可通知書
- B/L(Bill of Lading)
- Booking等の物流資料
- 売上請求書
- 海外からの入金資料
などもあわせて整理しておくことをおすすめします。
例えば、
売上 → Commercial Invoice → Packing List → 輸出許可通知書 →B/L → 海外からの入金
までを、一連の取引として確認できる状態にします。
なお、B/LやCommercial Invoiceそのものが、すべてのケースにおいて輸出免税の法定証明書類となるわけではありません。
輸出許可を受ける貨物については、原則として輸出許可書が輸出免税のための重要な証明書類となります。
InvoiceやB/L等については、売上と実際の輸出との対応関係を確認するうえでも、あわせて保存しておきたい資料です。
7.混載(LCL)で輸出する場合
特に注意したいのが、他社の商品と同じコンテナに積載して輸出する**混載貨物(LCL:Less than Container Load)**です。
混載の場合、フォワーダーや物流会社が複数の荷主の商品をまとめてコンテナへ積載し、輸送を行うことがあります。
そのため、
「輸出関係の書類はあるものの、どの商品が自社の貨物なのか分からない」
という状態にならないよう注意が必要です。
実務上は、
- 輸出許可通知書
- Commercial Invoice
- Packing List
- House B/L
- B/L
- 物流会社から交付された貨物明細
- 自社貨物と輸出関係書類との対応が確認できる資料
などを取引内容に応じて整理しておくことをおすすめします。
特に重要なのは、
「どの売上・Invoiceが、どの輸出に対応しているのか」
を後から確認できる状態にしておくことです。
物流会社に任せきりにしない
実務では、
「物流会社にすべて任せているので、輸出許可通知書を保存していない」
「B/Lはあるが、輸出許可関係の資料を受け取っていない」
といったケースもあります。
輸出許可を受ける貨物について輸出免税を適用する場合には、原則として輸出許可書の保存が必要です。
そのため、輸出取引を開始する段階で、物流会社や通関業者に、
「輸出許可後、輸出許可通知書を弊社にも送付してください」
と確認しておくことをおすすめします。
混載の場合は自社貨物との対応関係も整理する
輸出許可関係書類を保存していても、それだけで経理管理が完了するわけではありません。
特に複数の商品・Invoiceをまとめて発送する場合には、
売上 → Invoice→Packing List →House B/L等の物流資料 →輸出許可関係書類 → 入金
という流れを確認できるようにしておくことが重要です。
House B/Lなどは混載貨物を識別するうえで利用される資料の一つです。
物流会社によって交付される書類の名称や運用が異なる場合もあるため、「特定の名称の書類があるか」だけではなく、自社の貨物と輸出の事実との対応関係が確認できるかという視点で資料を整理するとよいでしょう。
8.Commercial Invoice・Packing Listも一緒に保存する
輸出免税の法定証明という意味では、輸出許可書など所定の証明書類が重要です。
一方、実際の経理では、それらだけを単独で保存するのではなく、関連する取引資料も一緒に管理することをおすすめします。
例えば、
- Commercial Invoice
- Packing List
- 売買契約書
- 注文書
- ECサイトの注文情報
- 輸出許可通知書
- B/L・House B/L
- EMS等の発送資料
- 銀行の入金明細
- 海外送金に関する資料
などです。
税務調査や消費税の還付申告について確認を受けた際にも、
「何を、いくらで、誰に販売し、どのように輸出し、どのように代金を回収したのか」
を一連の資料で説明しやすくなります。
9.海外からの入金と売掛金も管理する
輸出取引では、商品の輸出だけではなく、売上と入金の対応関係も重要です。
例えば、
海外法人A社へ100万円の商品を販売 → Invoiceを発行 → 商品を輸出 → A社から100万円相当を銀行振込で回収
という取引であれば、比較的分かりやすく管理できます。
しかし、実際の貿易取引では、
- 複数のInvoiceをまとめて入金
- 海外送金手数料を差し引いて入金
- 外貨で入金
- 売上計上月と入金月が異なる
- 取引先とは異なる第三者から入金
なども発生します。
そのため、入金があったから売上を計上するのではなく、Invoice等をもとに適切な時点で売上・売掛金を計上し、その後の入金について売掛金の消込を行う管理が重要になります。
10.【重要】2026年10月1日から輸出免税の要件が一部変わります
輸出事業者が特に注意したいのが、2026年(令和8年)10月1日以後に行われる取引から適用される制度改正です。
輸出取引の代金を、
現金、または支払いが取引相手からのものであることが明らかでない方法
で受領する場合、従来の輸出許可書等の保存に加えて、
輸出先(仕向国)における輸入許可書に相当する書類
の保存が必要になります。
一方、国税庁は、
銀行振込や荷為替手形による決済など、支払いが取引相手からのものであることが明らかな方法
については、この追加要件に該当しないとしています。
したがって、2026年10月以降は、
「どのように輸出したのか」
だけではなく、
「誰から、どのような方法で代金を回収したのか」
についても、これまで以上に明確に管理しておく必要があります。
特に、取引先以外の第三者から代金を受領する取引などについては、事前に決済方法と必要書類を確認しておくことが重要です。
11.輸出事業者が保存しておきたい書類チェックリスト
輸出に関する証明書類
□ 輸出許可書・輸出許可通知書
□ EMS・国際小包等の引受けを証する書類
□ 発送伝票等の控え
□ その他、輸出方法に応じて必要となる証明書類
売上・商品に関する資料
□ Commercial Invoice
□ Packing List
□ 請求書
□ 売買契約書・注文書
□ ECサイト等の注文情報
国際物流に関する資料
□ B/L
□ House B/L
□ 物流会社からの貨物明細
□ Booking等の物流関係資料
入金に関する資料
□ 銀行入金明細
□ 海外送金資料
□ 売掛金の消込資料
□ 為替・海外送金手数料等が確認できる資料
2026年10月1日以降の一定の取引
□ 仕向国における輸入許可書に相当する書類
12.輸出取引は「保存」だけではなく「紐付け」が重要
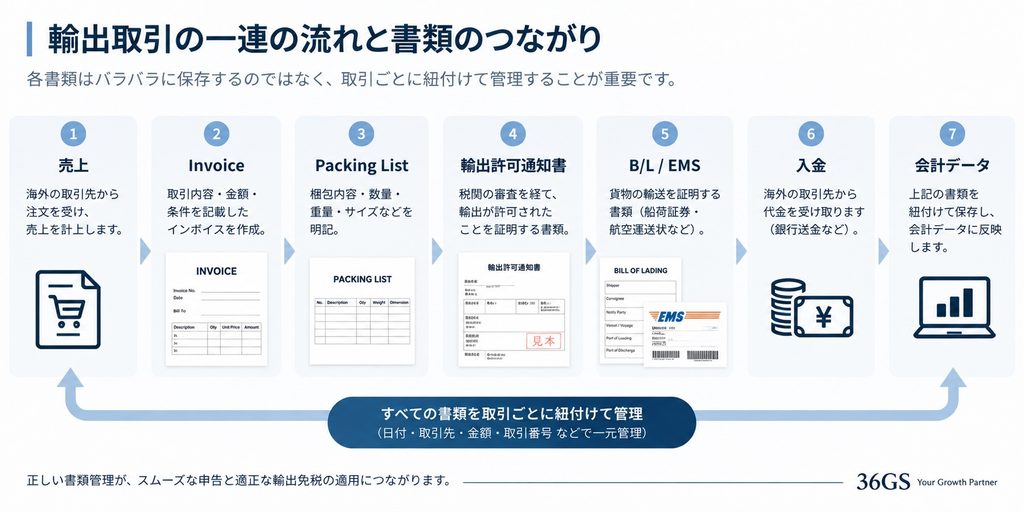
輸出事業者の経理では、書類を保存するだけでは十分な管理とはいえません。
例えば、
- 会計上は輸出売上になっている
- 輸出許可通知書もある
- Invoiceもある
- B/Lもある
- 銀行入金もある
としても、それぞれ別々に保存されており、
「どの資料が、どの売上に対応しているのか分からない」
という状態では、決算や消費税申告の際に大量の確認作業が発生してしまいます。
そのため、取引件数が増えてきた場合には、輸出管理表を作成するのも一つの方法です。
| 売上日 | 取引先 | Invoice No. | 売上金額 | 輸出方法 | 輸出許可番号 | B/L等 | 入金 |
|---|---|---|---|---|---|---|---|
| 9/1 | A社 | INV-001 | 500,000円 | EMS | ― | EMS番号 | 済 |
| 9/5 | B社 | INV-002 | 3,000,000円 | LCL | XXXX | House B/L | 済 |
| 9/10 | C社 | INV-003 | 8,000,000円 | FCL | XXXX | B/L | 未 |
このように管理することで、
「売上はあるが、輸出証明が確認できない」
「輸出許可書はあるが、どの売上に対応しているか分からない」
「商品は輸出済みだが、売掛金がまだ回収されていない」
といった問題を、決算時ではなく月次の段階で発見しやすくなります。
まとめ
輸出免税の適用を受けるためには、単に商品を海外へ発送したというだけではなく、輸出方法に応じた証明書類を適切に保存しておく必要があります。
特に実務では、
① 売上・Invoice ② 輸出証明書類 ③ B/L等の物流資料 ④ 海外からの入金資料
をそれぞれ別々に管理するのではなく、一つの取引として紐付けて管理することが重要です。
EMSによる小口輸出、コンテナ輸出、混載輸出では必要となる資料や管理方法も異なります。
さらに、2026年10月1日以後は、現金等の一定の方法で輸出代金を受領する場合、仕向国における輸入許可書に相当する書類の保存が追加で必要となるため、代金の回収方法についても注意が必要です。
36GSでは、輸出・貿易・卸売・EC事業を行う法人のお客様について、日々の記帳だけではなく、Invoice・輸出許可通知書・物流資料・入金資料などを会計データと紐付け、月次で確認できる経理体制づくりをサポートしています。
「輸出関係の資料が決算時にまとめて届く」 「輸出許可書と売上の対応関係が分からない」 「海外からの入金とInvoiceの消込ができていない」
といった状態になる前に、毎月整理できる仕組みを作っておくことをおすすめします。
※本記事は2026年9月時点の法令および国税庁等の公表資料をもとに、一般的な情報を整理したものです。実際に必要となる証明書類や税務上の取扱いは個別の取引内容によって異なる場合があります。個別の税務判断については税理士等の専門家へご確認ください。